
Améliorer la diversification du portefeuille
La version d’octobre 2026 est la prochaine étape de l’évolution normale du processus d’Evovest, et un de ses principes directeurs était l’amélioration de la diversification du portefeuille. Cette mise à jour devrait accroître la part du risque spécifique aux titres dans le risque actif, ce qui renforce la confiance d’Evovest en sa capacité à créer de la valeur indépendamment des modes passagères de l’investissement factoriel.

Sommaire
Jusqu’ici, Evovest ne contrôlait ses expositions aux facteurs de risque qu’au moyen de contraintes strictes. La nouvelle approche conserve ces contraintes et y ajoute une pénalité progressive afin d’accepter de façon plus sélective les expositions factorielles potentielles en échange d’alpha espéré.
La version d’octobre répond directement aux commentaires de clients actuels et potentiels qui, à risque et rendement similaires, préfèrent une part plus élevée de risque spécifique aux titres et une exposition minimale à certains facteurs (p. ex. le momentum). Le présent document décrit l’évolution du processus d’Evovest vers une gestion active du compromis entre exposition factorielle et alpha espéré.
Il fait référence au risque actif modélisé; certaines méthodes peuvent en donner une interprétation légèrement différente.
Conclusion et résultats à venir
Evovest suivra avec intérêt les résultats des prochains trimestres afin de valider les résultats simulés des améliorations apportées en octobre à la diversification du portefeuille. Sur une base modélisée, sur une période de 10 ans (2016–2025), la mise à jour a fait passer la part du risque spécifique dans le risque actif de la Stratégie mondiale neutre au marché d’Evovest de 71,7 % à 91,1 %.
Le document détaille également les gains de diversification, la baisse de la volatilité, la hausse du ratio d’information et d’autres résultats modélisés (voir les tableaux).
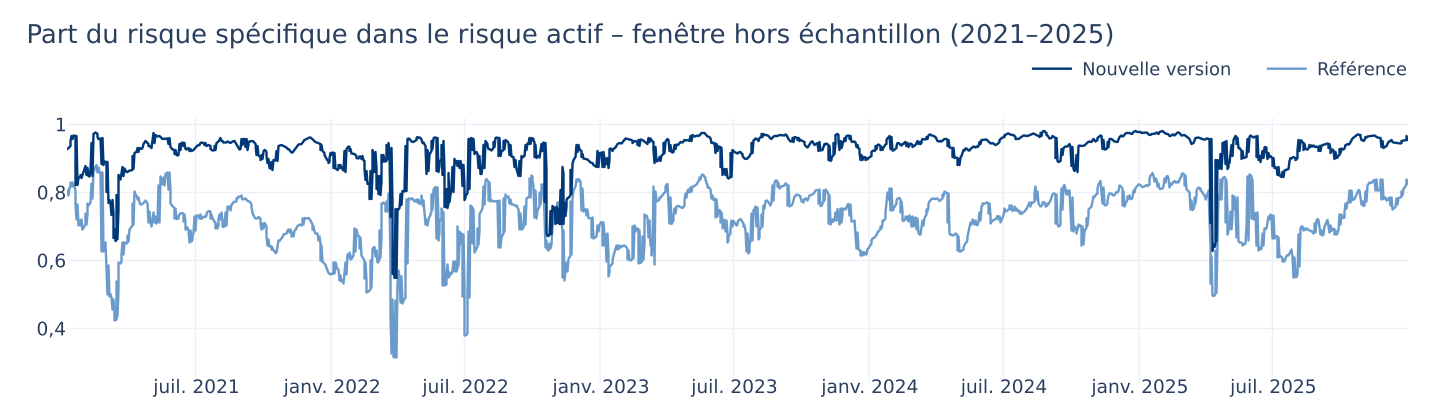
Figure 1 : Une diversification accrue augmente directement la part du risque spécifique
Pourquoi et comment notre processus évolue vers une meilleure diversification
Nous avons toujours contrôlé les expositions aux facteurs de risque, mais jusqu’ici uniquement par des contraintes strictes : à l’intérieur de la plage permise, le positionnement n’entraînait aucune pénalité; au-delà, il était tout simplement interdit. Au fil des ans, des clients actuels et potentiels nous ont indiqué qu’à risque et rendement similaires, ils préféreraient une part plus élevée de risque spécifique aux titres. Cette part dépend toutefois du modèle de risque utilisé pour la mesurer, et elle peut être augmentée mécaniquement, par exemple en alignant les expositions factorielles moyennes, sans que le portefeuille soit pour autant plus diversifié.
Plutôt que de cibler directement cette part, nous nous sommes concentrés sur les contrôles de risque qui guident nos décisions : le risque prévu, notre mesure de diversification et la concordance entre le portefeuille et sa distribution cible des facteurs de risque (mesurée par la distance de Wasserstein). Notre objectif était d’améliorer ces mesures tout en conservant un rendement similaire et un risque similaire ou légèrement inférieur. La part mesurée plus élevée de risque spécifique est une conséquence directe de ces améliorations.
Le mécanisme retenu a été intégré à notre processus existant sans perturber de façon importante les piliers de construction de portefeuille bâtis au fil des ans. Dans la continuité de la pratique de longue date d’Evovest, qui consiste à reproduire la distribution de chaque facteur de risque, nous avons ajouté un mécanisme de pénalité qui réduit l’alpha attendu à mesure que l’exposition du portefeuille à un facteur de risque s’éloigne de la moyenne. Contrairement à un alignement mécanique des expositions moyennes, il s’agit d’un compromis souple : une exposition n’est conservée que si l’alpha attendu qui la justifie l’emporte sur la pénalité. La figure 2 illustre le concept.
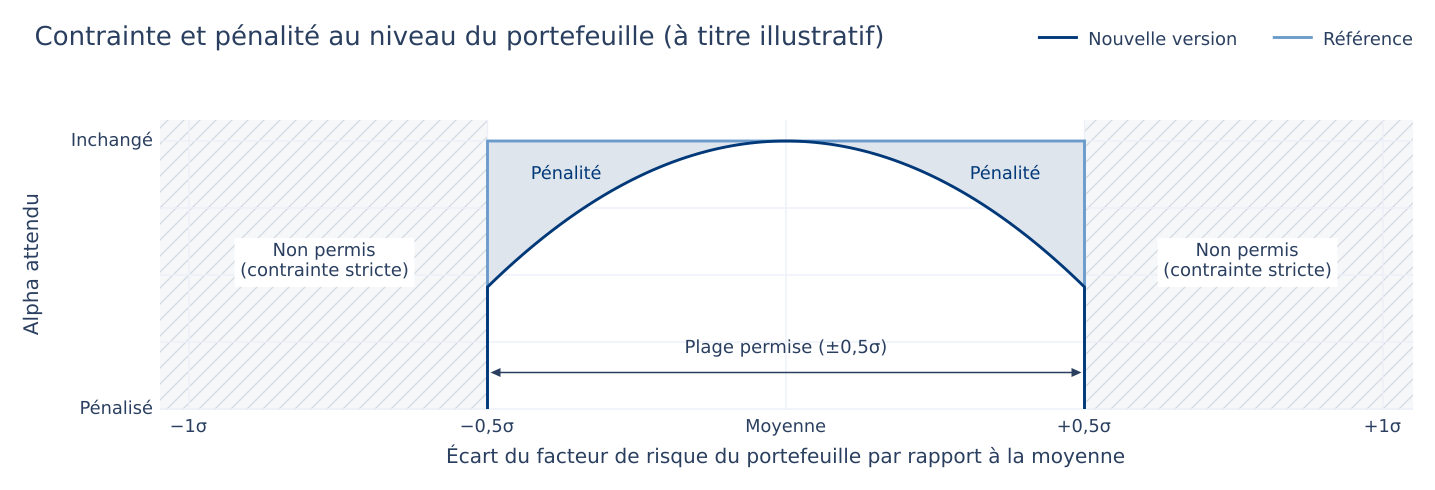
Figure 2 : Contrainte stricte au niveau du portefeuille (±0,5σ) et pénalité progressive (à titre illustratif)
Comme pour chaque version, nous limitons le biais de sélection en travaillant sur une fenêtre d’évaluation (2016–2020) et en ne consultant qu’une seule fois la fenêtre de test hors échantillon (2021–2025).
Nous illustrons l’incidence de la version d’octobre avec trois stratégies, mais nous observons le même comportement dans l’ensemble de nos stratégies. La part du risque spécifique dans le risque actif est mesurée au moyen de la représentation interne, propre à Evovest, des modèles de risque actions commerciaux traditionnels.
Stratégie mondiale pondérée par la capitalisation d’Evovest : l’incidence
Pour la Stratégie mondiale pondérée par la capitalisation d’Evovest, la nouvelle version est plus diversifiée : notre mesure de diversification passe de 0,64 à 0,90 et l’erreur de suivi recule de 4,07 % à 3,07 %, pour un alpha brut légèrement inférieur (de 5,96 % à 5,50 %) et un ratio d’information plus élevé (de 1,46 à 1,79). Le risque actif prévu diminue de 2,7 % à 2,1 %, et la distance de Wasserstein par rapport à la distribution cible passe de 0,20 à 0,12 (une concordance plus étroite). Par conséquent, la part du risque spécifique dans le risque actif s’établit en moyenne à 77,4 % sur la période de 10 ans, contre 51,5 % pour la version de référence, et elle est plus stable, avec un écart-type de 9 % contre 12 % pour la version de référence.
Tableau 1 : Statistiques de simulation comparées, de la version de référence à la nouvelle version, pour la Stratégie mondiale pondérée par la capitalisation d’Evovest (2016–2025)
| Mesures simulées | Référence | Nouvelle version |
|---|---|---|
| Alpha brut vs MSCI World | 5,96 % | 5,50 % |
| Erreur de suivi réalisée | 4,07 % | 3,07 % |
| Ratio d’information | 1,46 | 1,79 |
| Part du risque spécifique | 51,5 % | 77,4 % |
| Mesure de diversification | 0,64 | 0,90 |
| Risque actif prévu | 2,7 % | 2,1 % |
| Distance de Wasserstein | 0,20 | 0,12 |
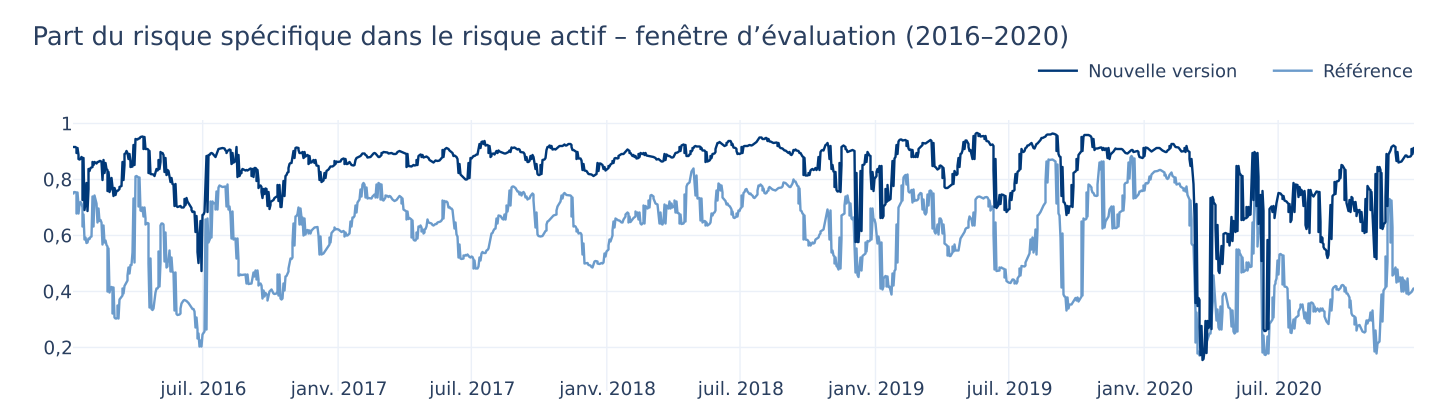
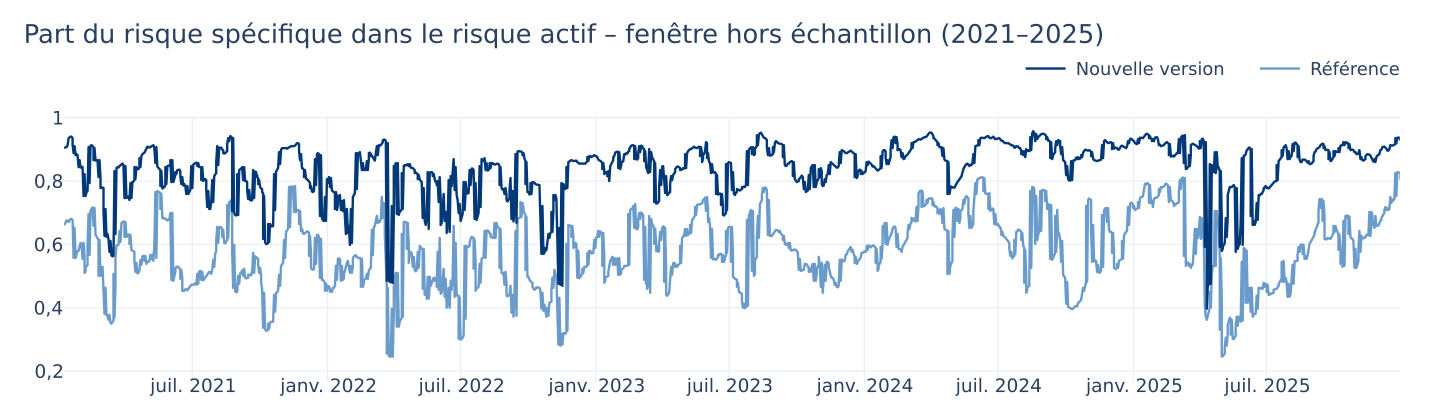
Figure 3 : Part du risque spécifique dans le risque actif au fil du temps – Stratégie mondiale pondérée par la capitalisation d’Evovest
Stratégie mondiale neutre au marché d’Evovest : l’incidence
Pour la Stratégie mondiale neutre au marché d’Evovest, là encore, la version déployée en octobre est plus diversifiée : notre mesure de diversification passe de 0,82 à 0,96 et la volatilité (erreur de suivi réalisée) fléchit légèrement, de 6,7 % à 6,5 %, tandis que le rendement absolu demeure essentiellement inchangé (de 14,7 % à 14,6 %). Le risque actif prévu diminue de 4,7 % à 4,4 %, et la distance de Wasserstein par rapport à la distribution cible passe de 0,30 à 0,23 (une concordance plus étroite). Par conséquent, la part du risque spécifique dans le risque actif s’établit en moyenne à 91,1 % sur la période de 10 ans, contre 71,7 % pour la version de référence, et elle est plus stable, avec un écart-type de 6 % contre 9 % pour la version de référence.
Tableau 2 : Statistiques de simulation comparées, de la version de référence à la nouvelle version, pour la Stratégie mondiale neutre au marché d’Evovest (2016–2025)
| Mesures simulées | Référence | Nouvelle version |
|---|---|---|
| Rendement absolu | 14,7 % | 14,6 % |
| Volatilité réalisée | 6,7 % | 6,5 % |
| Rendement / risque | 2,19 | 2,25 |
| Part du risque spécifique | 71,7 % | 91,1 % |
| Mesure de diversification | 0,82 | 0,96 |
| Risque actif prévu | 4,7 % | 4,4 % |
| Distance de Wasserstein | 0,30 | 0,23 |
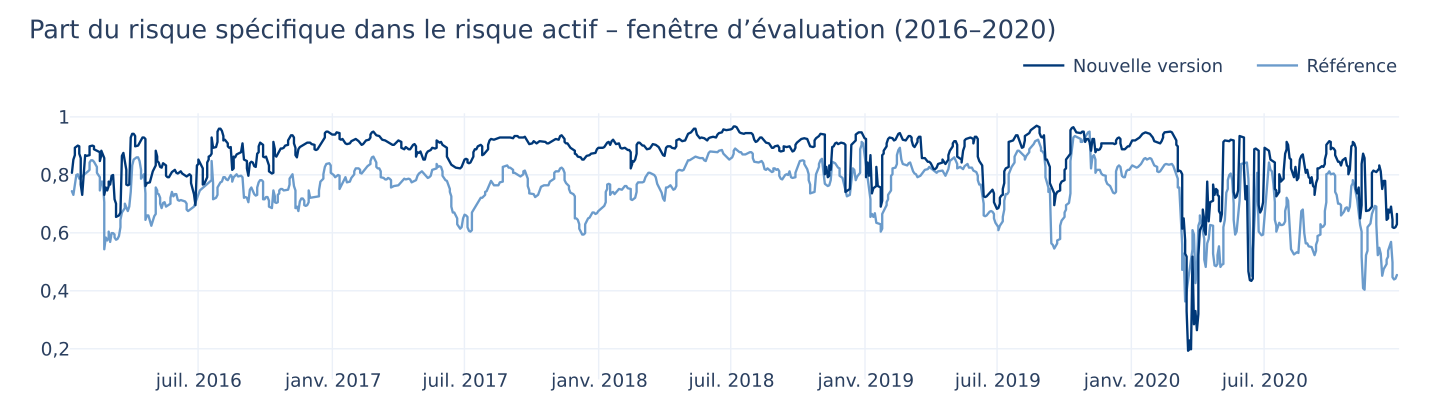
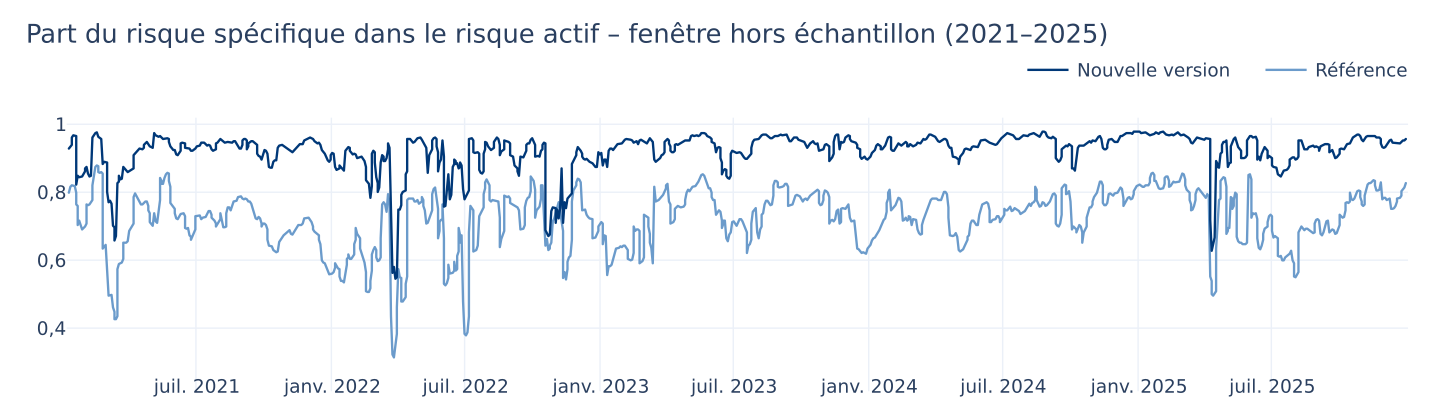
Figure 4 : Part du risque spécifique dans le risque actif au fil du temps – Stratégie mondiale neutre au marché d’Evovest
Stratégie mondiale équipondérée d’Evovest : l’incidence
Pour la Stratégie mondiale équipondérée d’Evovest, la nouvelle version est plus diversifiée : notre mesure de diversification passe de 0,65 à 0,89 et l’erreur de suivi recule de 4,4 % à 3,4 %, pour un alpha brut légèrement inférieur (de 7,7 % à 6,3 %) et un ratio d’information plus élevé (de 1,76 à 1,85). Le risque actif prévu diminue de 2,8 % à 2,3 %, et la distance de Wasserstein par rapport à la distribution cible passe de 0,19 à 0,12 (une concordance plus étroite). Par conséquent, la part du risque spécifique dans le risque actif s’établit en moyenne à 80,7 % sur la période de 10 ans, contre 52,1 % pour la version de référence, et elle est plus stable, avec un écart-type de 9 % contre 12 % pour la version de référence.
Tableau 3 : Statistiques de simulation comparées, de la version de référence à la nouvelle version, pour la Stratégie mondiale équipondérée d’Evovest (2016–2025)
| Mesures simulées | Référence | Nouvelle version |
|---|---|---|
| Alpha brut vs MSCI World EW | 7,7 % | 6,3 % |
| Erreur de suivi réalisée | 4,4 % | 3,4 % |
| Ratio d’information | 1,76 | 1,85 |
| Part du risque spécifique | 52,1 % | 80,7 % |
| Mesure de diversification | 0,65 | 0,89 |
| Risque actif prévu | 2,8 % | 2,3 % |
| Distance de Wasserstein | 0,19 | 0,12 |
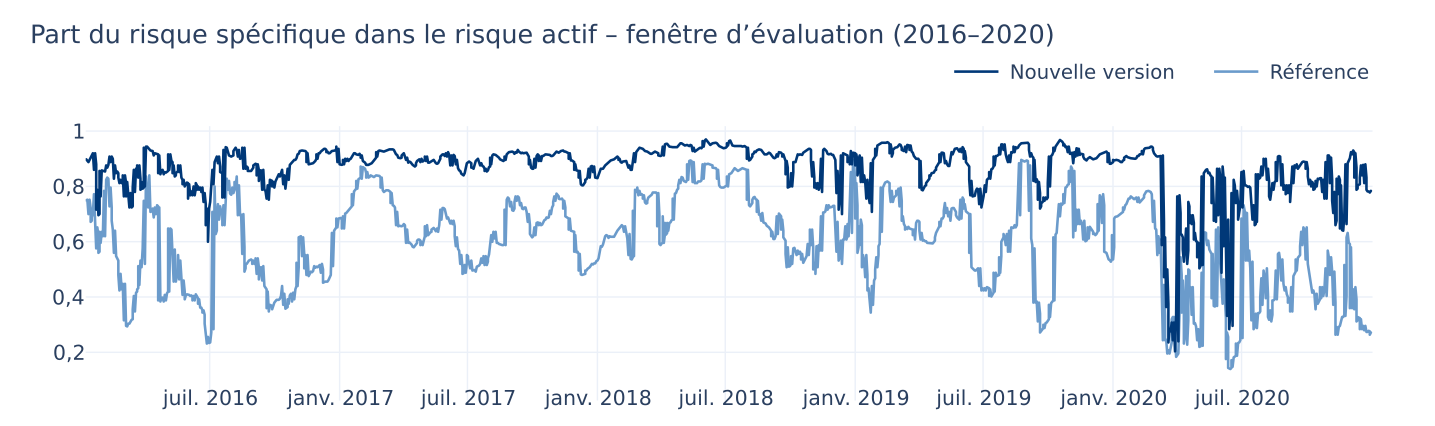
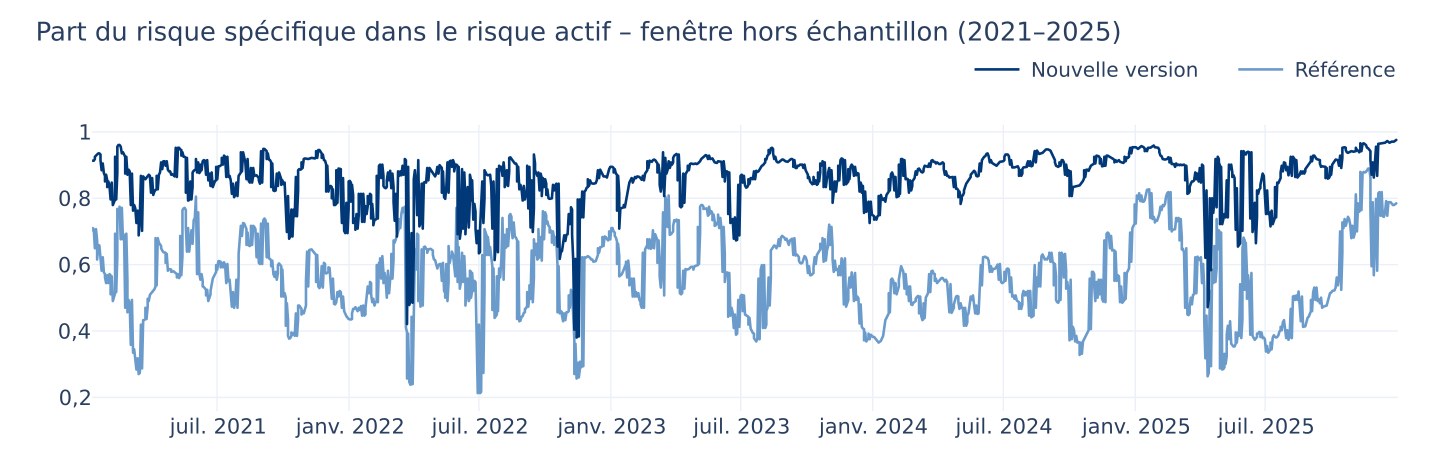
Figure 5 : Part du risque spécifique dans le risque actif au fil du temps – Stratégie mondiale équipondérée d’Evovest